Tasarruf finansmanı ile ev almak, faizli krediye alternatif arayanların sıkça sorduğu bir konudur. Sistem, birikim ve finansman adımlarından oluşur. Doğru anlaşıldığında ev sahibi olmanın farklı bir yolunu sunar.
Bu yazıda sistemin temel işleyişini ve ev seçerken dikkat edilecekleri anlatıyorum. Sözleşme ayrıntıları için mutlaka şirketinizden ve bir uzmandan bilgi alın.
Tasarruf finansmanı nedir?
Tasarruf finansmanı, katılımcıların düzenli birikim yaptığı ve belirli bir aşamadan sonra finansman kullandığı bir sistemdir. Türkiye'de bu şirketler BDDK denetimindedir. Sözleşme imzalamadan önce şirketin lisanslı olduğunu kontrol edin.
Tasarruf finansmanı ile ev almak nasıl işler?
Süreç genel olarak şu adımlardan oluşur:
- Bir şirketle sözleşme yapılır ve organizasyon ücreti ödenir.
- Belirlenen süre boyunca düzenli birikim yapılır.
- Birikim ve sıra koşulları tamamlanınca finansman kullanılır.
- Ev satın alınır ve kalan tutar taksitlerle geri ödenir.
Finansmanı ne zaman kullanabileceğiniz, seçtiğiniz modele göre değişir. Bu tarihi sözleşmede net olarak görün.
Avantajları
- Faiz yerine organizasyon ücreti esasına dayanır
- Düzenli birikim alışkanlığı kazandırır
- Peşinatı tamamlamak için zaman tanır
Dikkat edilecekler
- Finansmanı kullanma zamanı belirsiz olabilir
- Organizasyon ücreti iade koşullarını sözleşmede okuyun
- Cayma ve sözleşme feshi şartlarını öğrenin
- Şirketin BDDK lisansını kontrol edin
Tasarruf finansmanı ile ev almadan önce toplam maliyeti, konut kredisi seçeneğiyle karşılaştırın.
Ev seçerken: uygunluk kontrolü
Her daire tasarruf finansmanına uygun değildir. Tapunun durumu, yapı kullanma izni ve ekspertiz değeri önemlidir. Bu yüzden ev bakarken ilanda uygunluk bilgisini arayın ve satıcıya sorun.
Kredi uygunluğunda bakılan konular da benzerdir. Ayrıntılar için krediye uygun daire nasıl anlaşılır yazısını okuyabilirsiniz.
Kat mülkiyeti neden önemli?
Kat mülkiyetli tapu, binanın iskânının alındığını gösterir. Finansman kuruluşları genellikle bu tapuyu tercih eder. Kat irtifakı ile farkı kat mülkiyeti olmayan daire alınır mı yazısında anlattım.
Örnek: tasarruf finansmanına uygun 1+1
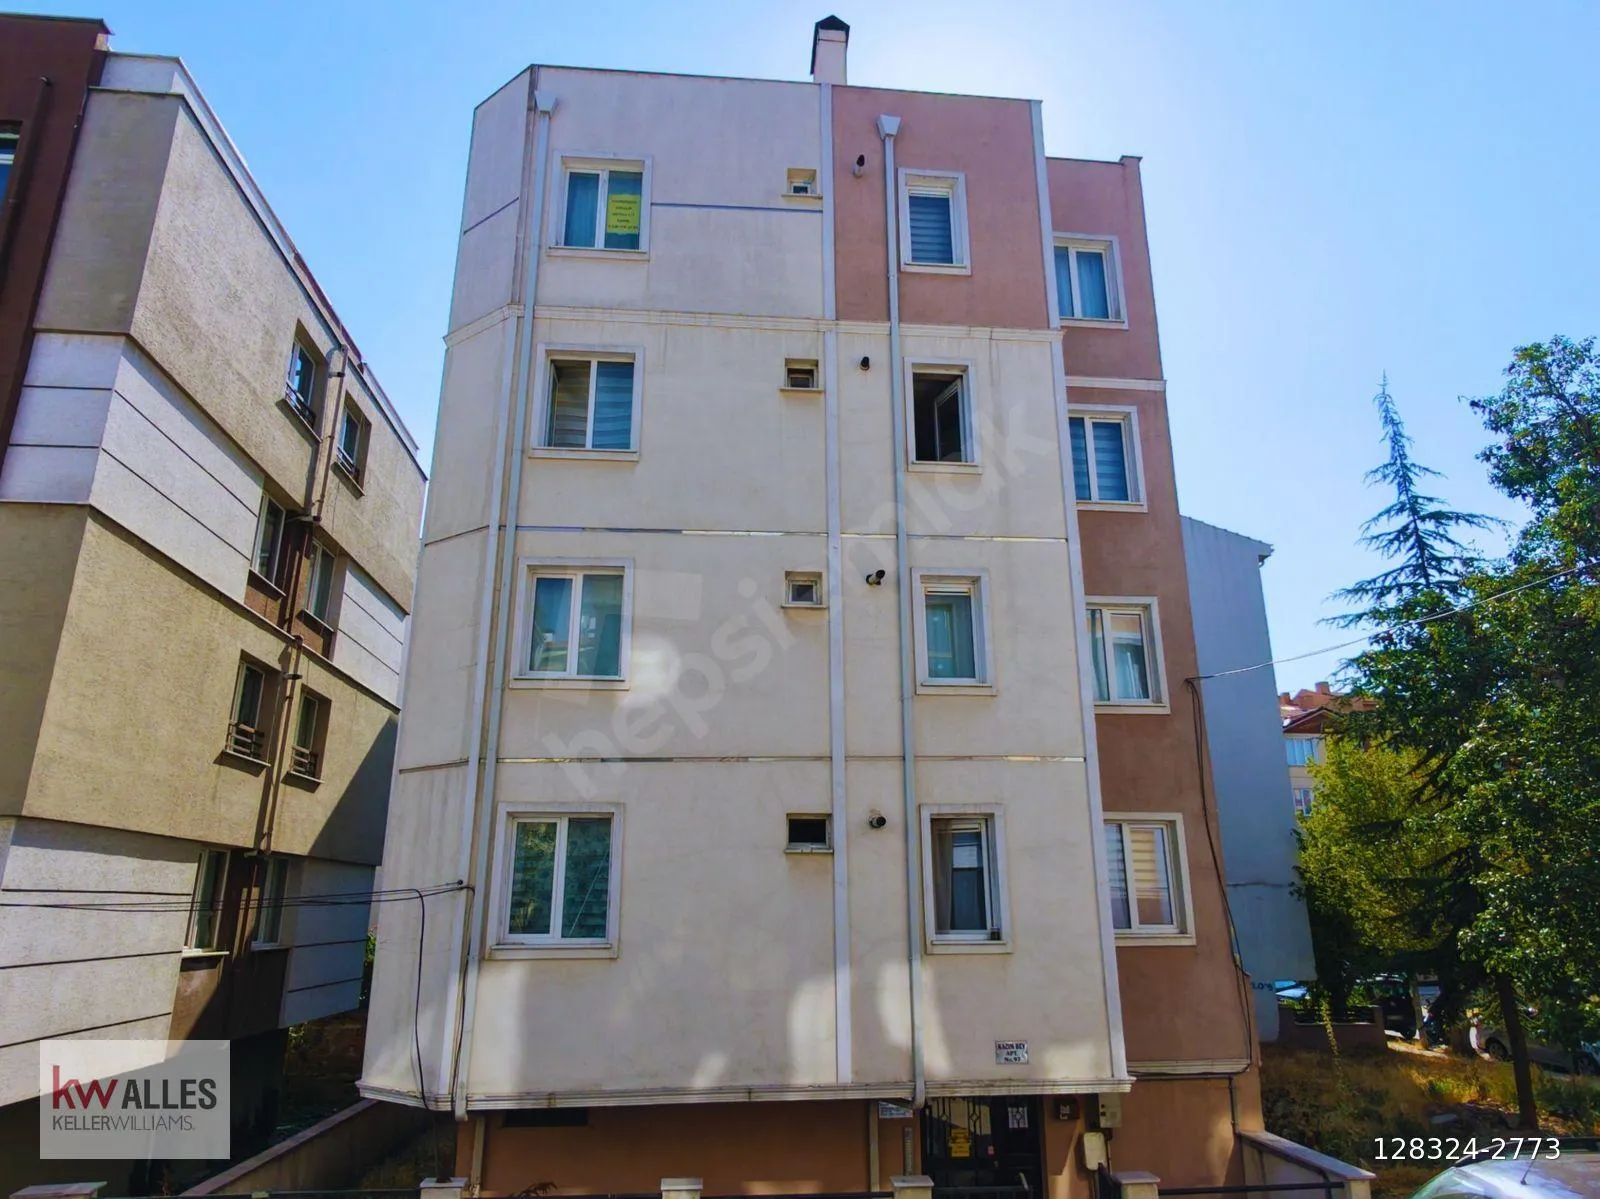
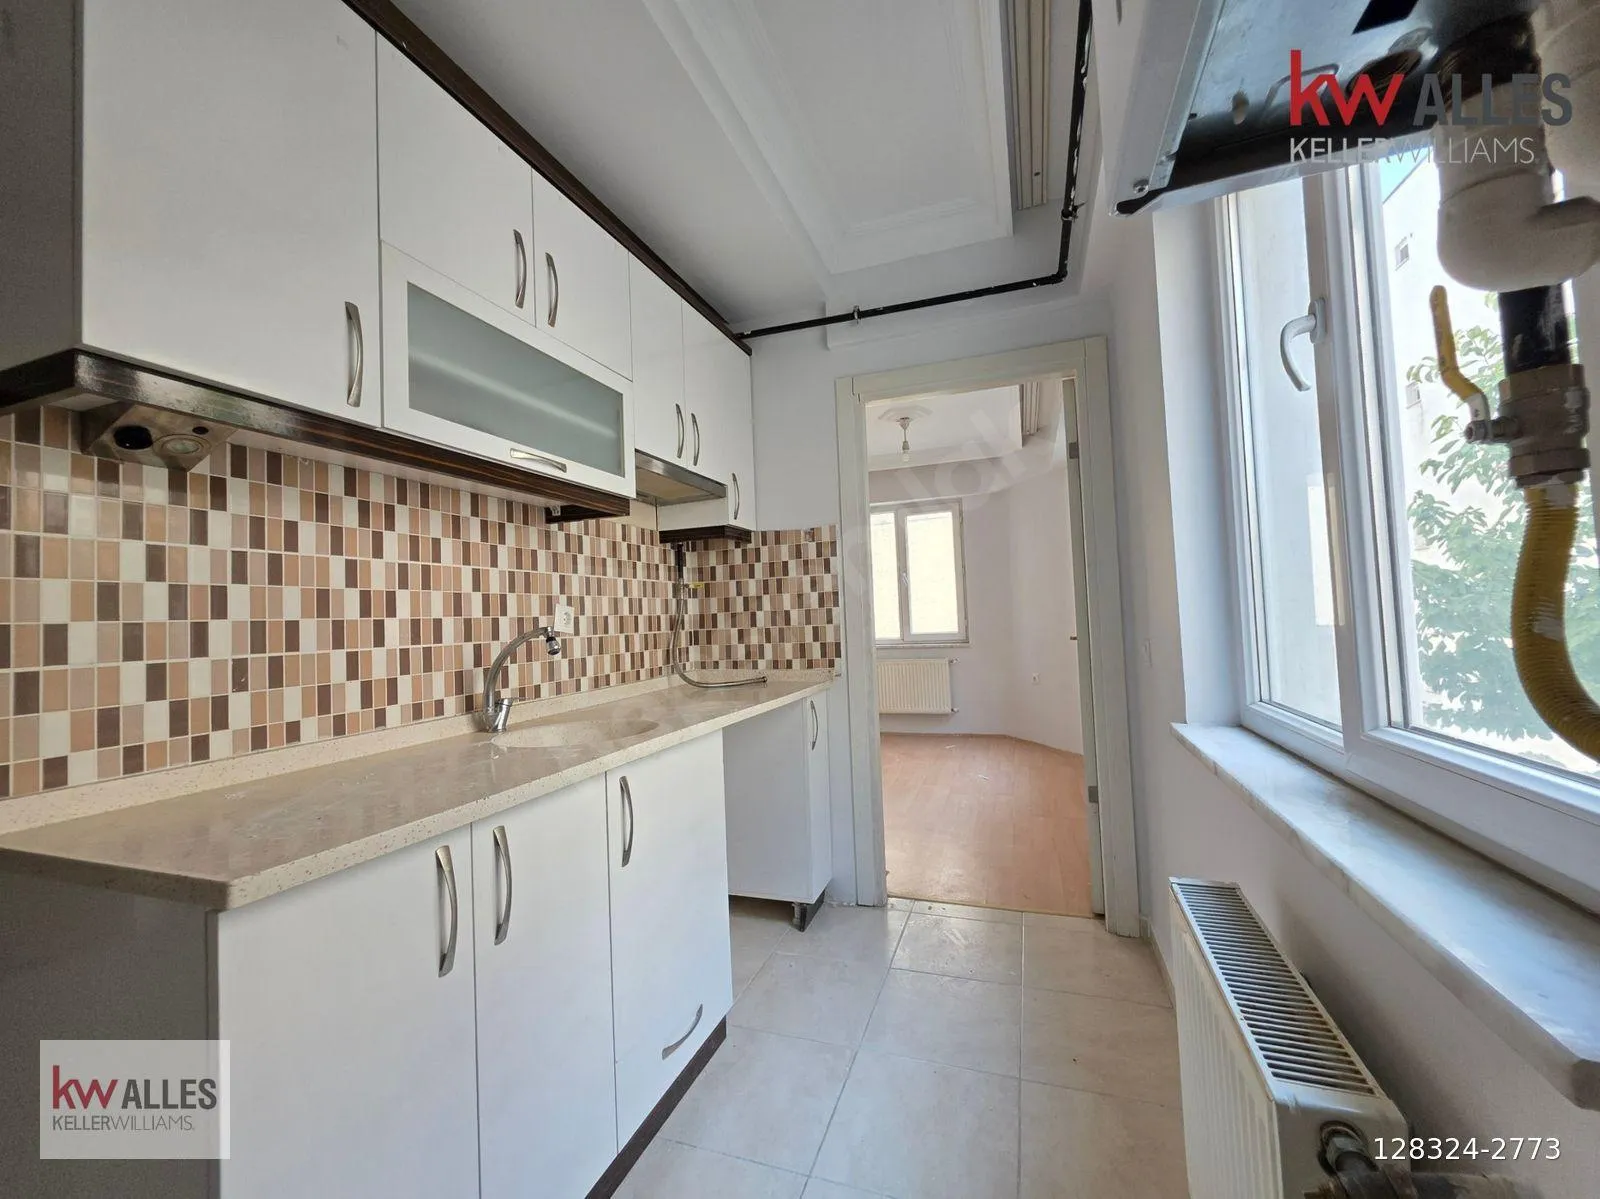
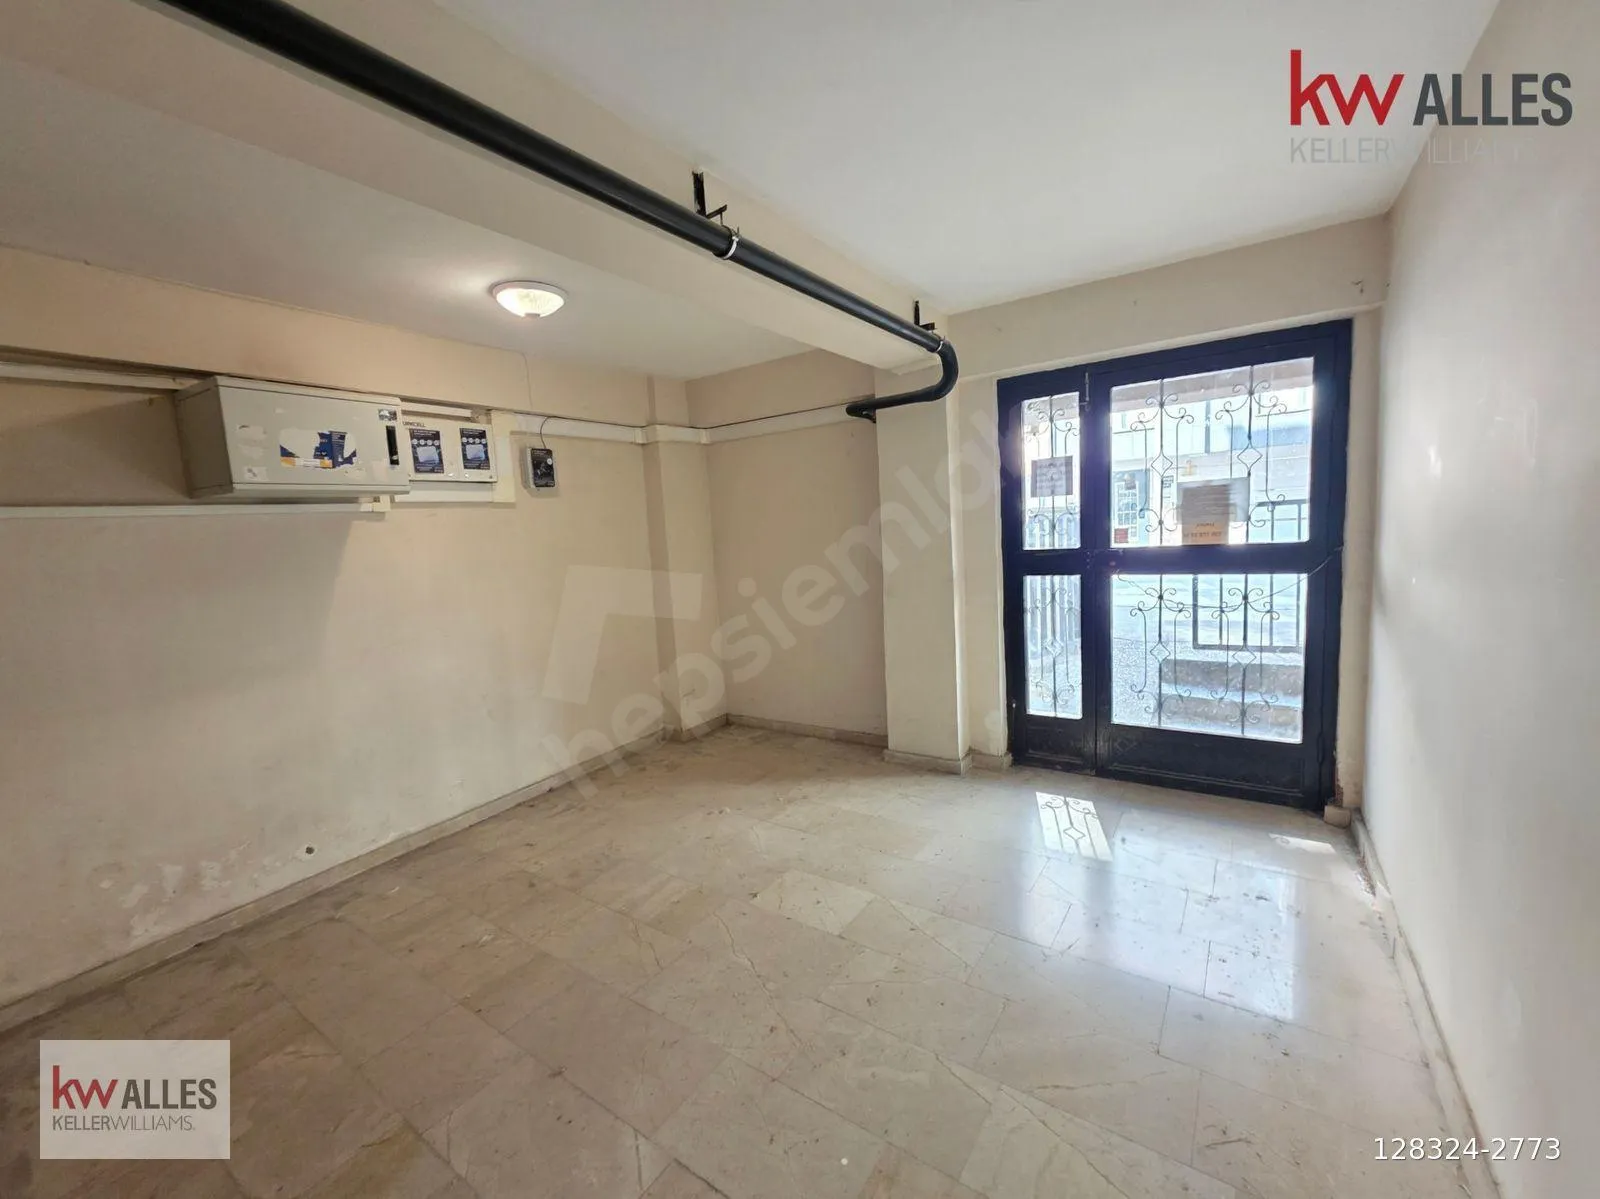
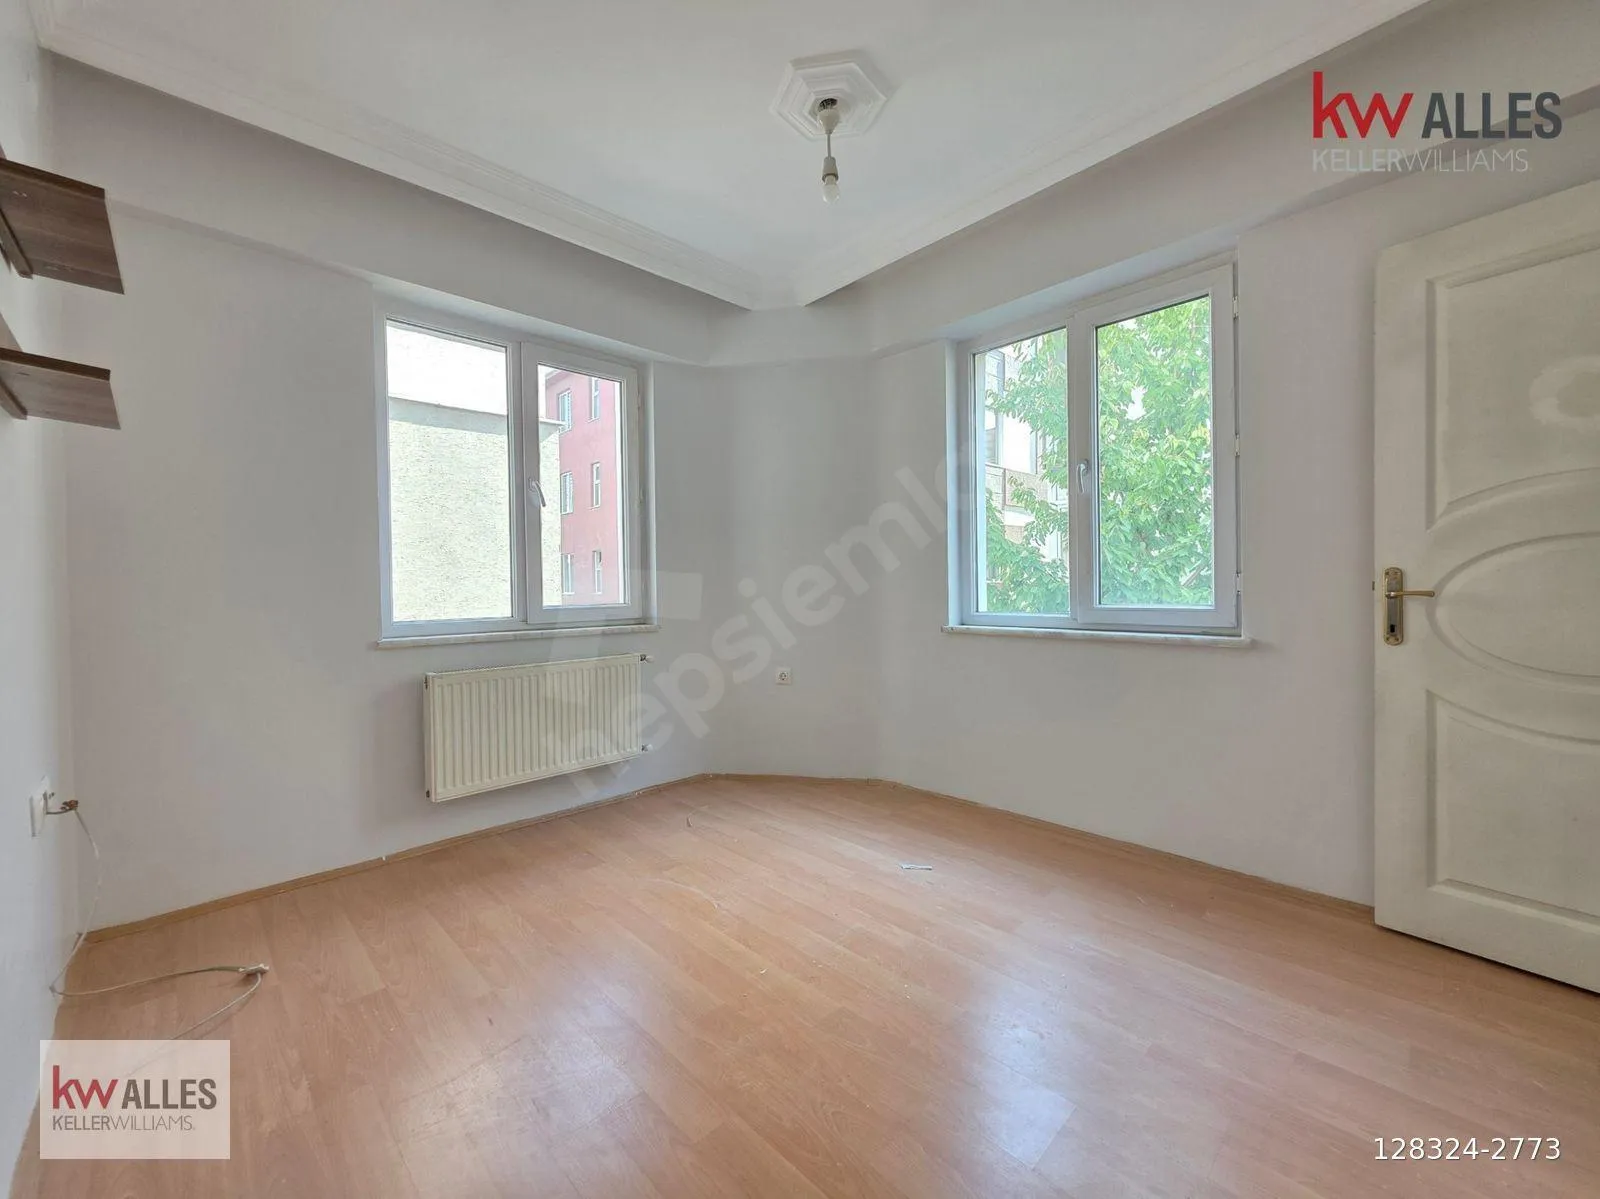
Tasarruf finansmanı ile ev almak isteyenler için bir örnek, Bahçelievler Mahallesi'ndeki ayrı mutfaklı 1+1 dairedir. İlan bilgilerine göre daire hem konut kredisine hem de tasarruf finansmanına uygundur.
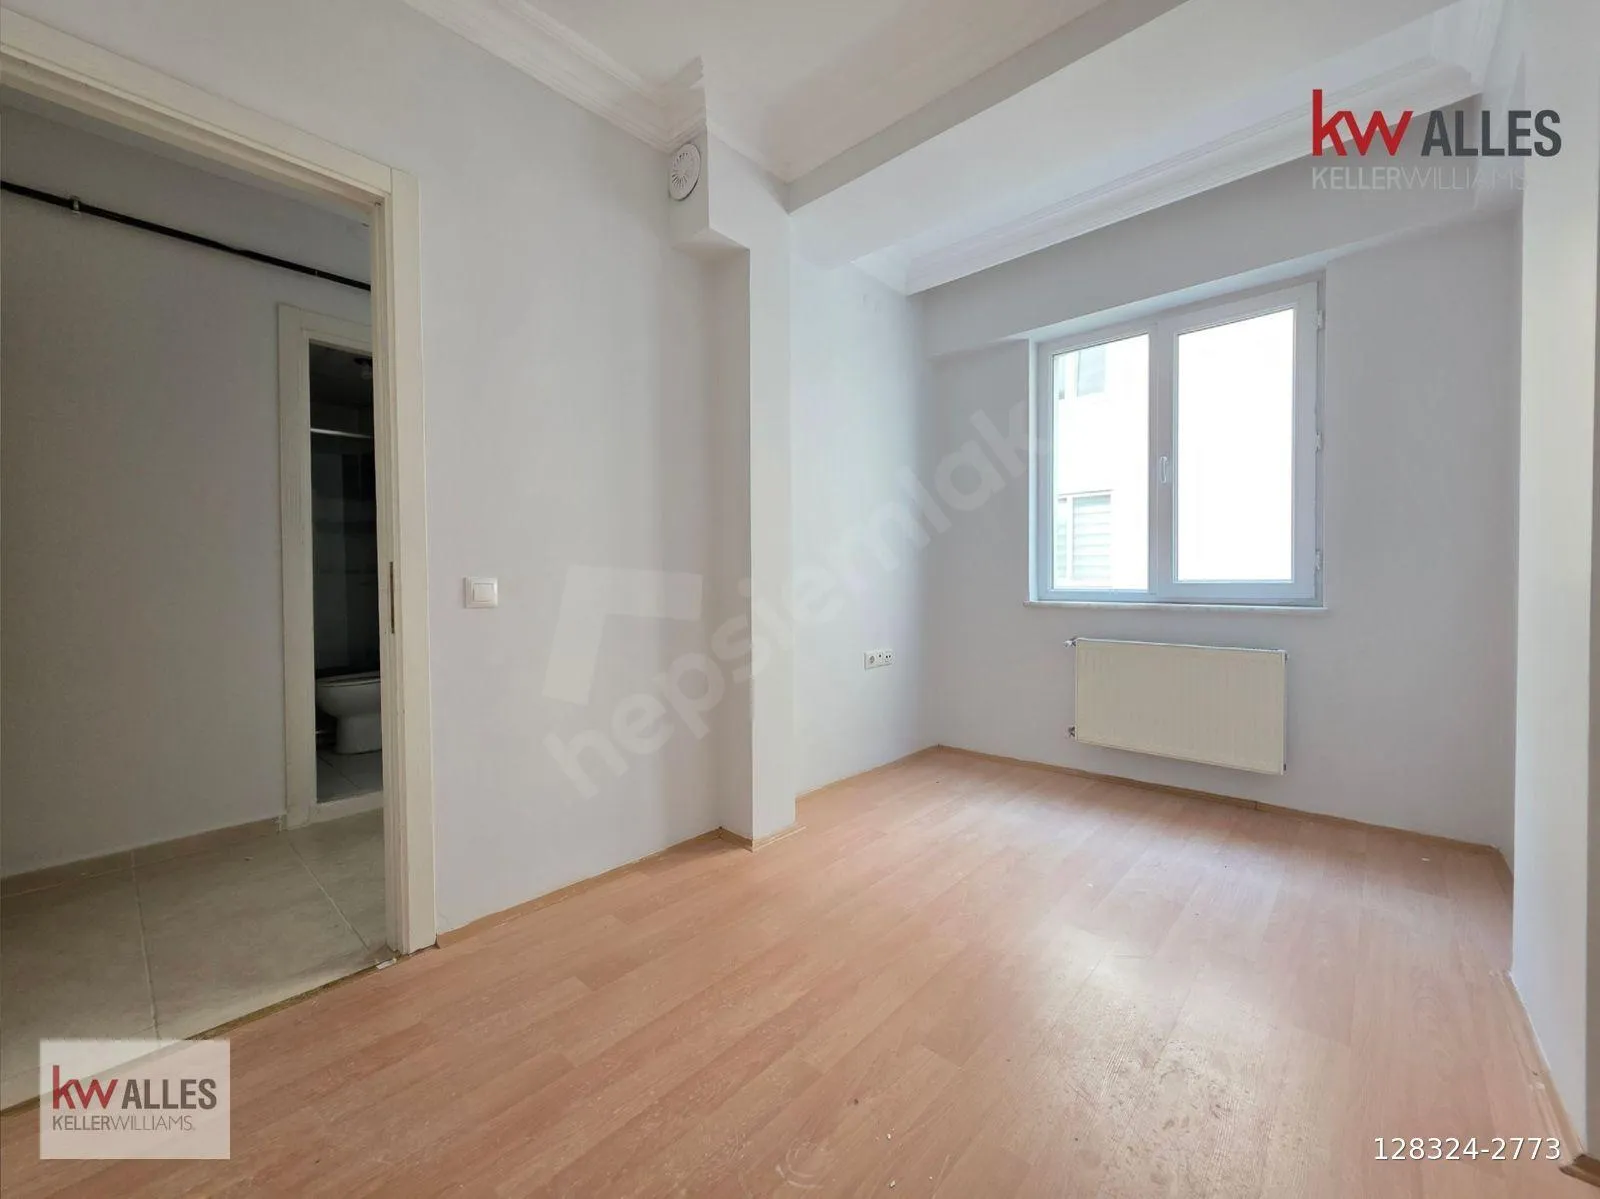
Daire kat mülkiyetlidir ve boş teslim edilir. Fotoğraflar ve ayrıntılar için Bahçelievler'deki ayrı mutfaklı 1+1 satılık daireyi inceleyin.
Sık sorulan sorular
Tasarruf finansmanı faizsiz mi? Sistem faiz yerine organizasyon ücreti esasına dayanır. Toplam maliyeti yine de hesaplayın.
Hangi evi alabilirim? Şirketin ve ekspertizin uygun gördüğü konutları alabilirsiniz. İkinci el daireler de uygun olabilir.
Birikimi bitirmeden ev alabilir miyim? Bu, seçtiğiniz modele ve sözleşme koşullarına bağlıdır.
Sonuç
Tasarruf finansmanı ile ev almak, planlı birikim yapanlar için bir seçenektir. Sözleşmeyi dikkatle okuyun ve alacağınız evin uygunluğunu önceden doğrulayın. Bu yazı genel bilgi içindir; finansal karar için bir uzmana danışın.
Finansmana uygun daireleri birlikte değerlendirmek isterseniz bana yazabilirsiniz. Diğer seçenekler için portföy sayfamı da inceleyebilirsiniz.