Krediye uygun daire, konut kredisiyle ev almayı planlayanların ilk aradığı özelliktir. İlanlarda "krediye uygun" ifadesini sıkça görürüz. Ama bu ifadeyi kendi işleminiz için mutlaka doğrulamanız gerekir.
Bu yazıda bir dairenin krediye uygunluğunu nasıl kontrol edeceğinizi anlatıyorum. Burada yazanlar genel bilgilendirme amaçlıdır. Kesin sonucu her zaman bankanız ve tapu kayıtları belirler.
Krediye uygun daire ne demek?
Bankalar konut kredisi verirken teminat olarak daireyi ipotek eder. Bunun için dairenin tapu ve yapı durumunun bankanın şartlarını karşılaması gerekir. Krediye uygun daire, bu şartları karşılayan dairedir.
Şartlar bankadan bankaya değişebilir. Bu yüzden bir bankanın onay verdiği daireye diğeri farklı yaklaşabilir.
1. Kat mülkiyeti var mı?
Bankaların çoğu kat mülkiyeti kurulmuş daireleri tercih eder. Kat mülkiyeti, binanın tamamlandığını ve iskânın alındığını gösterir. Tapuda bu durum açıkça yazar.
Kat irtifaklı dairelerde durum bankaya göre değişir. Bu konuyu kat mülkiyeti olmayan daire alınır mı yazısında ayrıntılı anlattım.
2. İskân alınmış mı?
İskân, yani yapı kullanma izni, binanın projeye uygun tamamlandığını gösterir. Kat mülkiyetine geçiş için genellikle iskân gerekir. Belediyeden veya satıcıdan iskân belgesini isteyin.
3. Tapuda şerh veya ipotek var mı?
Tapu kaydında haciz, ipotek veya başka şerhler olabilir. Bu kısıtlamalar kredi sürecini zorlaştırabilir. Tapu kaydını e-Devlet üzerinden veya tapu müdürlüğünden kontrol edin.
4. Banka ekspertizi ne diyor?
Banka, daireyi değerlemek için bir ekspertiz yaptırır. Ekspertiz değeri, çekebileceğiniz kredi tutarını belirler. Satış fiyatı ile ekspertiz değeri arasında fark olabilir.
Bu farkı peşinat olarak karşılamanız gerekebilir. Bu yüzden bütçenizi ekspertiz sonucuna göre esnek planlayın.
5. Projeye aykırılık var mı?
Projede olmayan bir kat, kapatılmış balkon veya ek bölüm, ekspertizde sorun çıkarabilir. Daireyi onaylı projeyle karşılaştırın. Şüpheli bir durum varsa belediyeden bilgi alın.
6. Ön onayı yazılı alın
Kapora vermeden önce bankanızdan yazılı ön onay isteyin. Tapu bilgilerini ve dairenin adresini paylaşın. Böylece sürpriz bir retle karşılaşmazsınız.
Sık yapılan hatalar
Krediye uygun daire ararken şu hatalardan kaçının:
- İlandaki "krediye uygun" ifadesine doğrulamadan güvenmek
- Ekspertiz değerini hesaba katmadan bütçe yapmak
- Kaporayı banka ön onayından önce vermek
- Tapudaki şerhleri kontrol etmemek
Site içinde daire düşünüyorsanız aidat ve yönetim konularını site içinde daire yazısında anlattım.
Örnek: Şirintepe'de ilan bilgisine göre krediye uygun sıfır 2+1
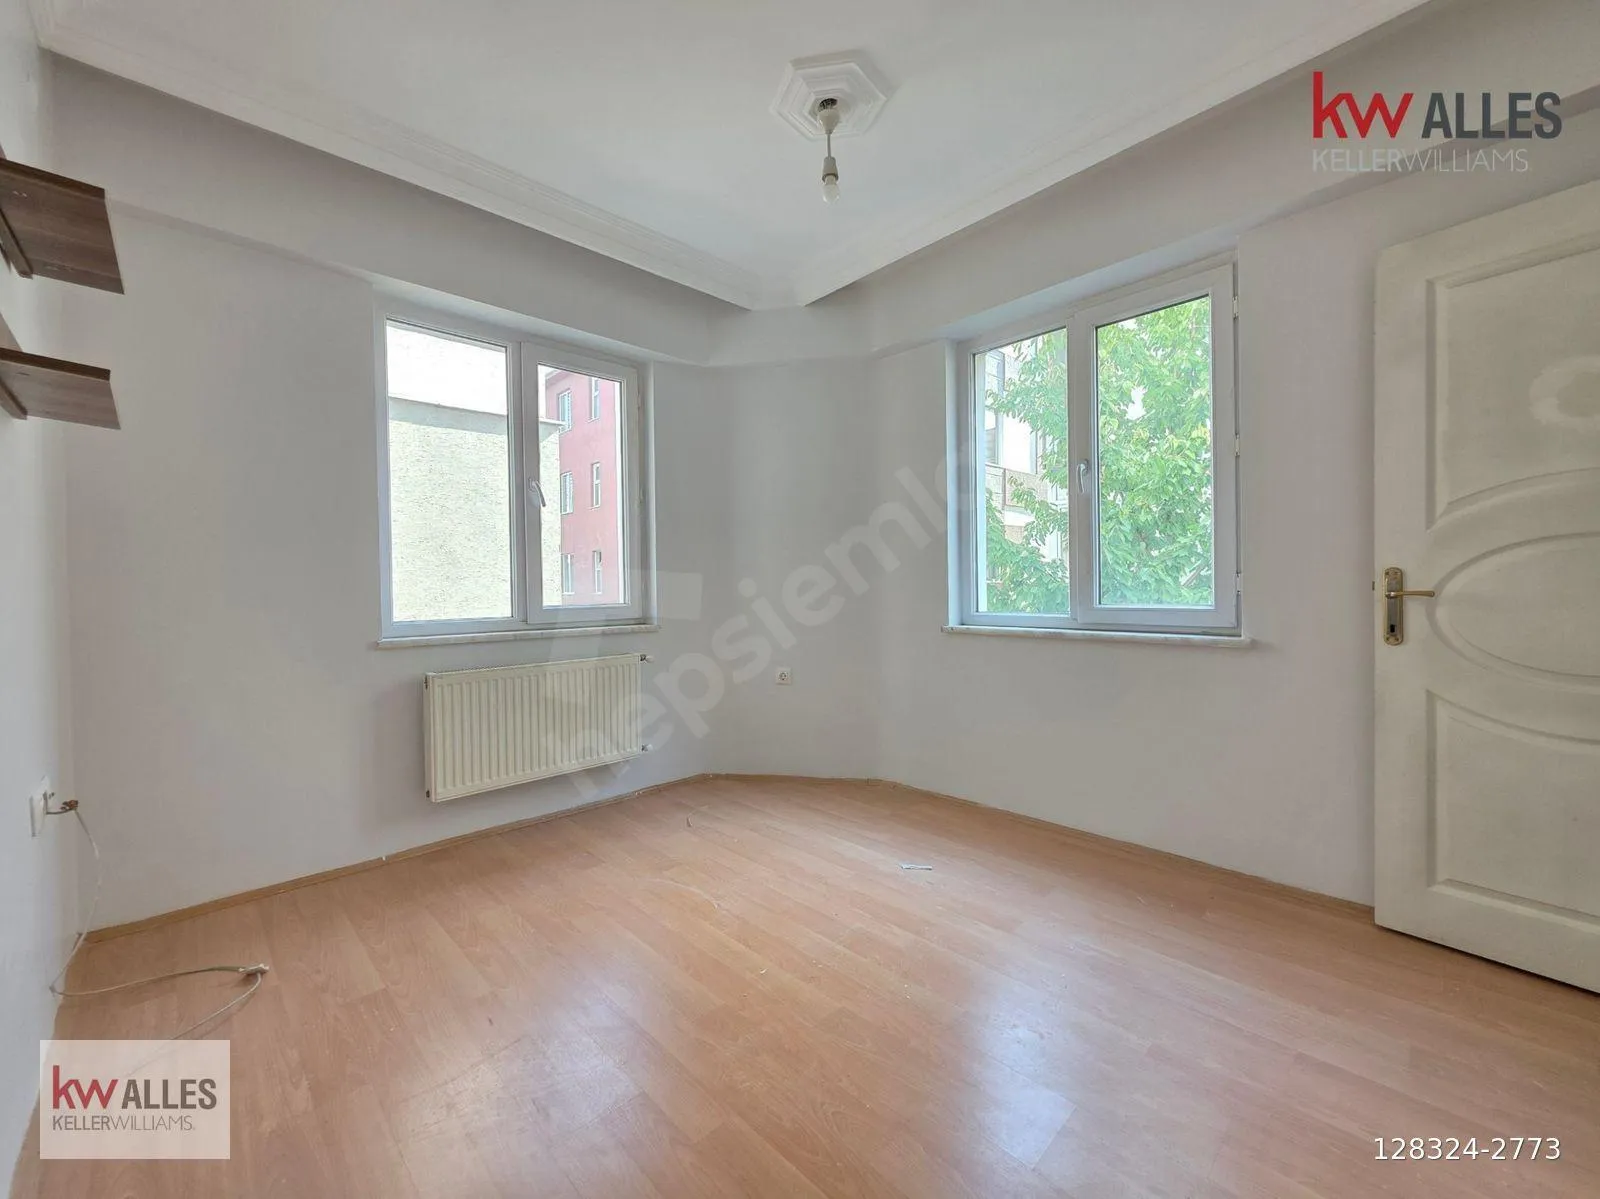
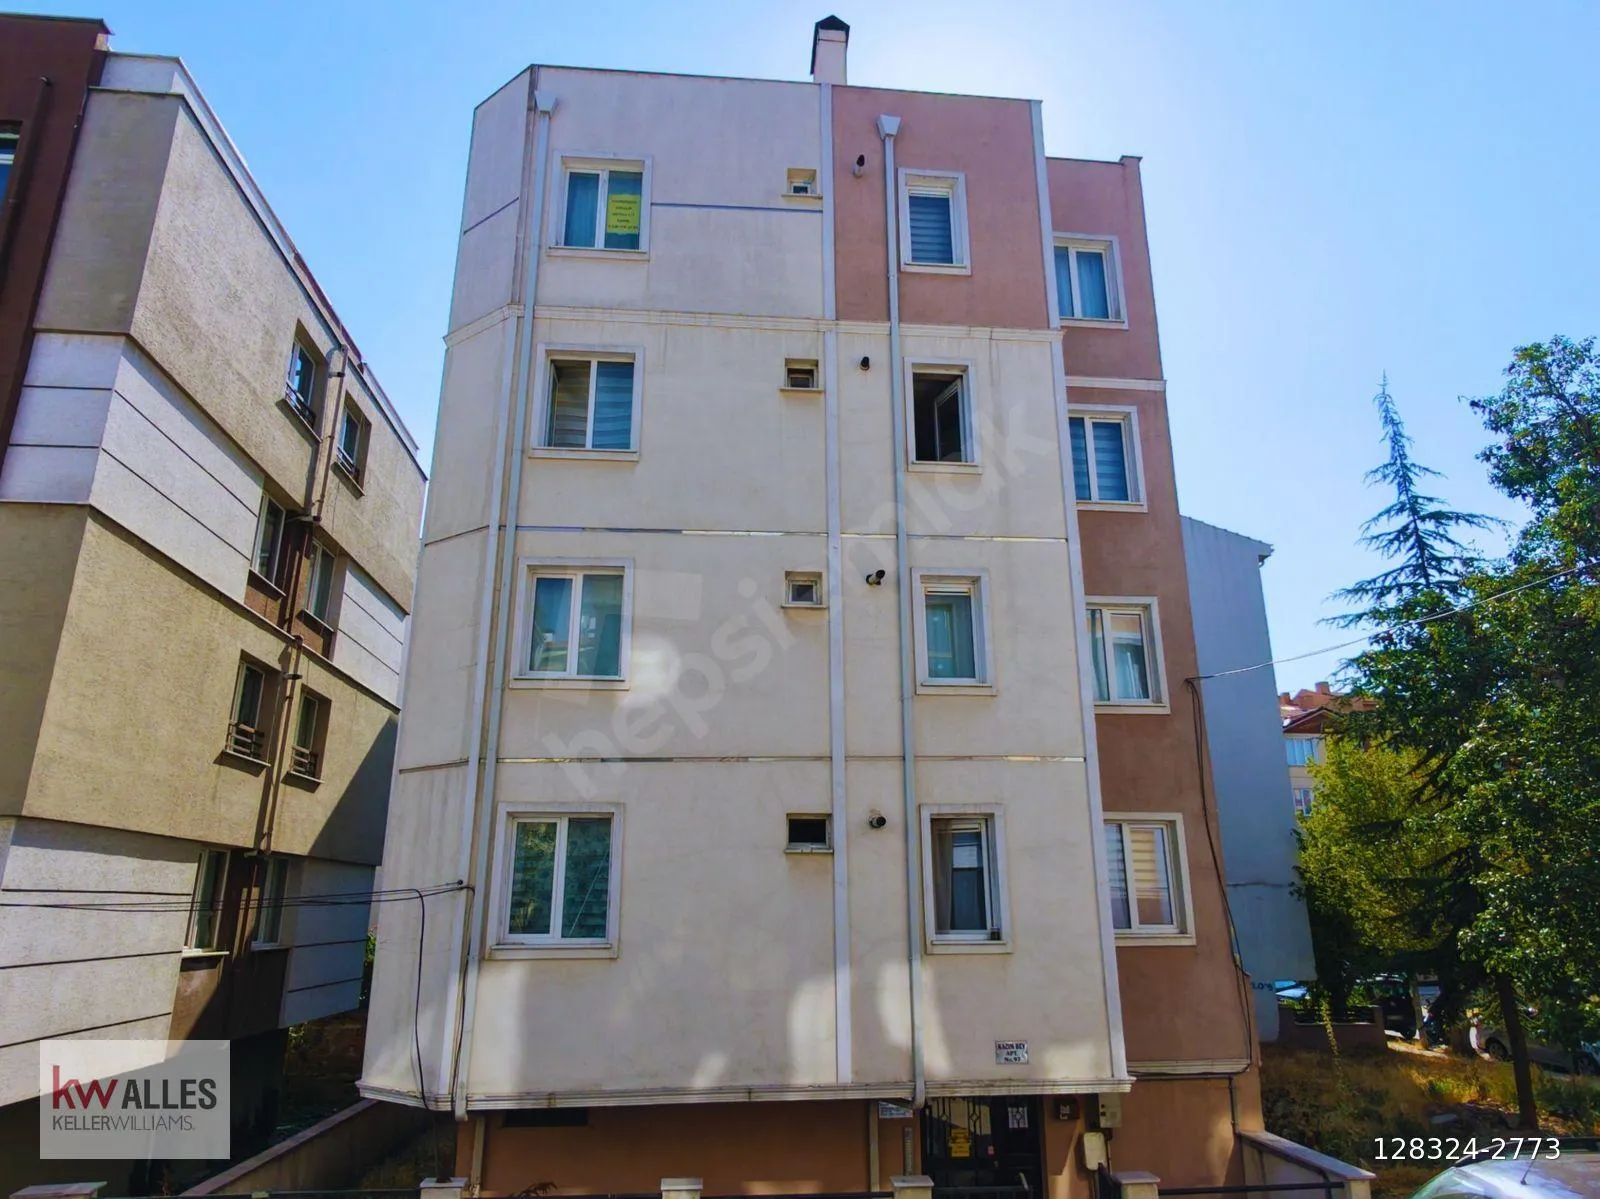
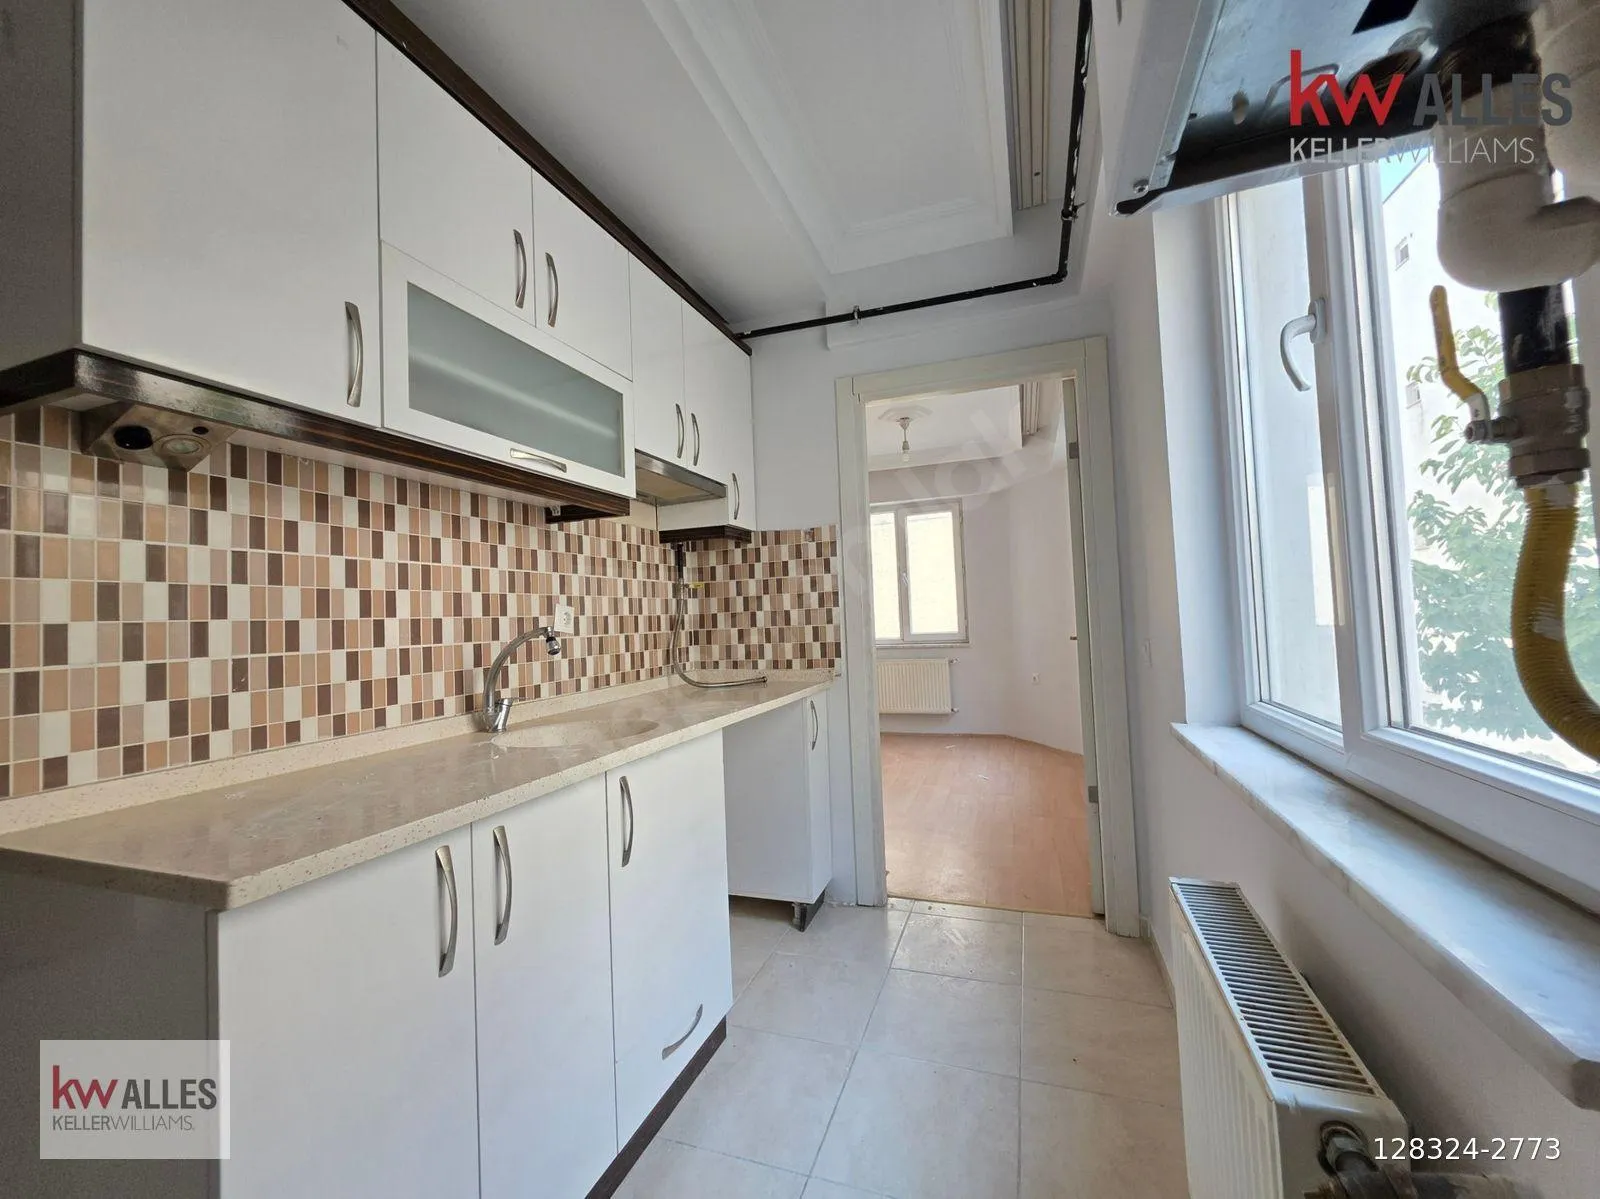
Krediye uygun daire arayanlar için bir örnek, Tepebaşı Şirintepe'deki site içi sıfır 2+1 dairedir. Referans ilan, daireyi krediye uygun ve kat mülkiyetli olarak sunuyor. Güncel dairenin belgelerini ve finansman uygunluğunu yine de bankanızla doğrulamanız gerekir.
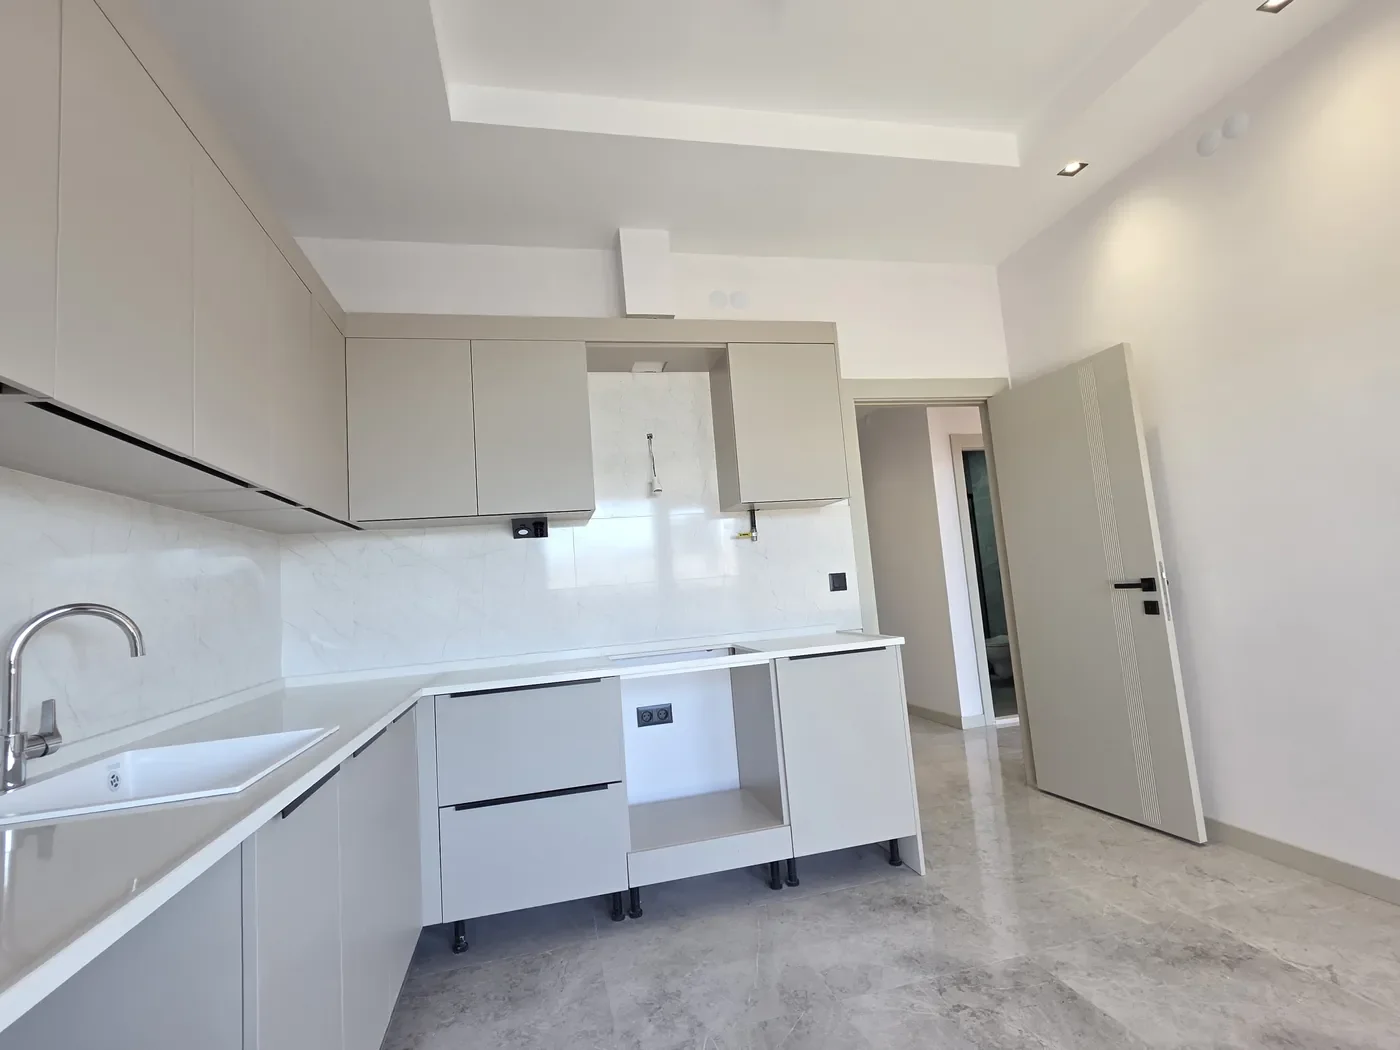
İlan bilgilerine göre daire brüt 110 m², net 85 m²'dir. Kapalı mutfağı, iki balkonu, misafir WC'si ve yerden ısıtması vardır. Site, asansörlü ve ortak kapalı otoparklıdır.
Fotoğraflar ve ayrıntılar için Şirintepe'deki site içi sıfır 2+1 daireyi inceleyin. Mahalleyi tanımak için Şirintepe Mahallesi rehberi de işinize yarar.
Sık sorulan sorular
Sıfır daireye kredi çıkar mı? Kat mülkiyeti kurulmuş ve iskânı alınmış sıfır dairelere bankalar genellikle kredi verir. Kesin sonuç bankanın değerlendirmesine bağlıdır.
Ekspertiz düşük çıkarsa ne olur? Kredi tutarı ekspertiz değerine göre belirlenir. Aradaki farkı peşinatla karşılamanız gerekebilir.
Ön onay ne kadar sürer? Süre bankaya ve evraklarınıza göre değişir. Bankanızdan güncel bilgi almanızı öneririm.
Sonuç
Krediye uygun daire, doğru belgelerle ve banka onayıyla netleşir. Kat mülkiyeti, iskân, tapu şerhleri ve ekspertiz değerini birlikte kontrol edin. Kaporayı her zaman yazılı ön onaydan sonra verin.
Belgeleri birlikte incelemek isterseniz bana yazabilirsiniz. Diğer seçenekler için portföy sayfamı da inceleyebilirsiniz.